12 Nov Análisis jurídico de la oferta motivada tras accidente de circulación; requisitos legales, casuística de validez, pautas de respuesta profesional y aplicación práctica
1. INTRODUCCIÓN
En esta ocasión le hemos pedido a Helena, la Inteligencia Artificial Jurídica de Sepín, varias tareas, en primer lugar, que nos haga una breve guía para ayudarnos a analizar si una Oferta motivada es correcta, incorrecta y como responder, para poder utilizarla de manera general y en una segunda tarea que con esas pautas analiza una oferta motivada que nos ha hecho llegar una aseguradora tras presentar la reclamación en nombre de nuestro cliente que ha sufrido un percance automovilístico.
2. REQUISITOS LEGALES Y JURISPRUDENCIALES DE LA OFERTA MOTIVADA
En primer lugar, Helena acude al art. 7 del Real Decreto Legislativo 8/2004 (TRLRCSCVM), texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor, que regula exhaustivamente la obligatoriedad, contenido y efectos de la “oferta motivada” emitida por el asegurador ante una reclamación extrajudicial en caso de accidente.
Además, ha tenido en cuenta la jurisprudencia que exige que la oferta motivada:
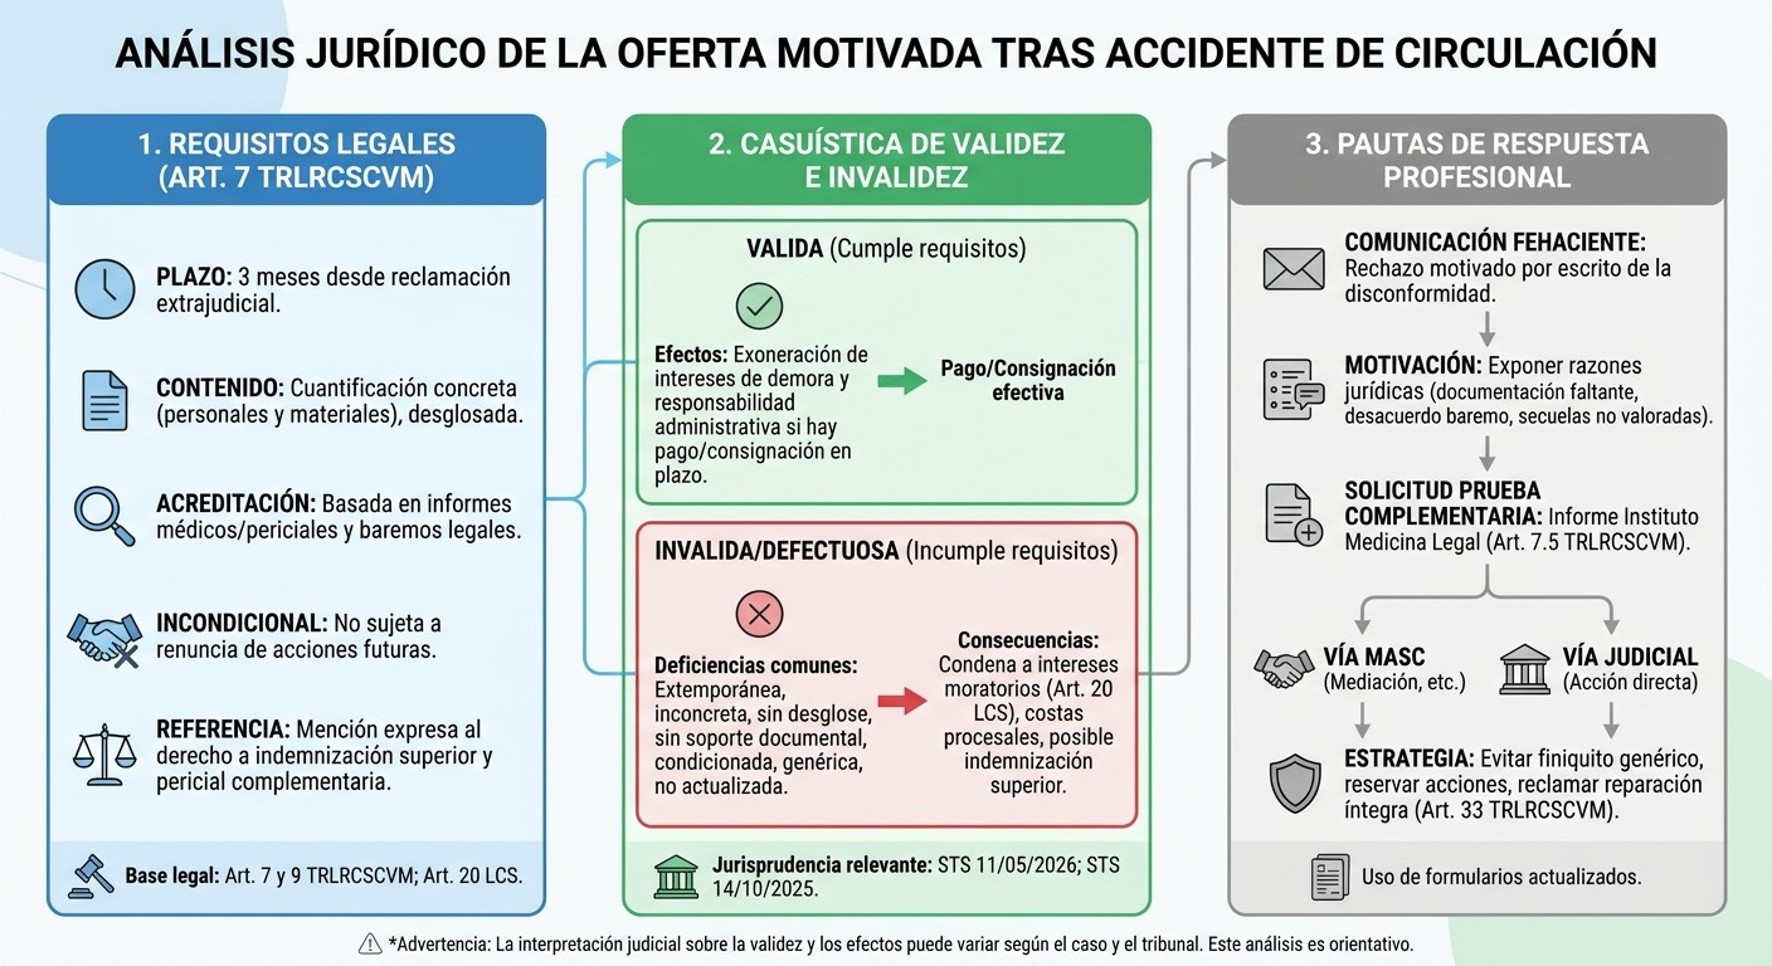
- a) Sea emitida por la aseguradora en el plazo máximo de tres meses desde la recepción de la reclamación extrajudicial del perjudicado.
- b) Incluya una cuantificación concreta de la indemnización que se ofrece, diferenciando partidas personales y materiales, y basada en criterios y baremos legales de valoración.
- c) Exponga con claridad y exhaustividad los documentos, informes médicos, periciales y cualquier otra información utilizada para la valoración del daño.
- c) No condicione el pago a la renuncia de acciones futuras por parte del perjudicado.
Y nos destaca la importantísima y actual Sentencia del Tribunal Supremo de 11 de mayo de 2026 (SP/SENT/1291197), que fija doctrina sobre la vinculación procesal de la aseguradora a los términos de su oferta motivada y la imposibilidad de cambiar la estrategia procesal en perjuicio del perjudicado, conforme al principio de actos propios.
No recuerda la diferencia entre la oferta motivada (cuando la aseguradora reconoce y cuantifica su deuda) de la «respuesta motivada», instrumento para la denegación, suspensión o aplazamiento razonado de la oferta en caso de imposibilidad de valoración o existencia de dudas relevantes.
3. PAUTAS PARA IDENTIFICAR UNA OFERTA INCORRECTA O INSUFICIENTE
Por lo tanto, para estudiar si la oferta es nula o insuficiente, con la posible pérdida de sus efectos legales, nos da las pautas de análisis de la oferta para saber si tiene las siguientes deficiencias:
- Inexistencia o falta de remisión en plazo (tres meses desde la reclamación).
- Falta de concreción en la cuantía ofrecida, o desglose incompleto de partidas o conceptos indemnizables.
- Ausencia de documentación acreditativa, informes médicos/periciales completos, o fundamentos de la valoración efectuada.
- No inclusión de una expresa mención al derecho a reclamar una indemnización superior y a solicitar pericial complementaria conforme permite el art. 7.5 TRLRCSCVM.
- Condicionamiento del pago a la firma de documentos privativos de derechos o a la renuncia de acciones futuras.
- Emisión exclusivamente formal o “tipo”, sin análisis individualizado del caso.
- No actualización de las cantidades según nueva documentación médica aportada o agravación del daño antes del pago.
Estas pautas se han elaborado a través de la doctrina, como la jurisprudencia de las Audiencias Provinciales y del Tribunal Supremo, subrayando el control judicial sobre la suficiencia material de la oferta. En rodas las respuestas que da Helena se incluyen los preceptos, resoluciones y todas las fuentes que utiliza enlazados a la base de datos jurídica de Sepín, lo que permite su consulta inmediata, su aplicación al caso y e incluso plantearnos si nos interesa seguir preguntando a la IA sobre algún aspecto que no habíamos contemplado en inicio en la consulta.
4. CONSECUENCIAS JURÍDICAS SEGÚN QUE LA OFERTA SEA CORRECTA O INCORRECTA
Por lo tanto, si la oferta motivada es correcta y el pago (o consignación) se produce en plazo y conforme a los requisitos legales, la aseguradora se exonera respecto de la cuantía ofertada del devengo de intereses de demora y de responsabilidad administrativa.
Pero si la oferta es defectuosa, meramente formalista, incompleta, extemporánea, carece de sustento documental o no se realiza pago/consignación, la aseguradora podrá ser condenada:
a) Al pago de los intereses moratorios del art. 20 LCS desde el siniestro en remisión a la Ley 50/1980).
b) A indemnizaciones superiores a las ofertadas si fuera justificado
C) A costas procesales, incluso en caso de allanamiento parcial o reconocimiento tardío de la deuda.
Helena ya nos va estructurando como enfocar nuestra defensa.
5. PAUTAS PARA LA RESPUESTA DEL PERJUDICADO ANTE LA OFERTA MOTIVADA
Y ya nos indica las pautas a seguir para dar una adecuada respuesta:
- El perjudicado, al detectar incorrecciones, debe comunicar de forma fehaciente la disconformidad, exponiendo de forma motivada los defectos observados (ausencia de documentación, desacuerdo con el baremo, secuelas no valoradas, omisión de gastos acreditados, etc.).
- Resulta esencial dejar constancia escrita de la falta de aceptación y de las razones de fondo jurídicamente relevantes, con remisión a nueva documentación de soporte pericial o médicos para que la aseguradora pueda revisar su cuantificación.
- Se recomienda solicitar pericial complementaria, en su caso, al Instituto de Medicina Legal y Ciencias Forenses, a costa de la aseguradora (art. 7.5 TRLRCSCVM), dada su especial relevancia preprocesal.
- En caso de desacuerdo definitivo, caben dos vías alternativas (art. 7.8 y art. 14 TRLRCSCVM): acudir a MASC (mediación, pericial neutral, etc.), o directamente a la vía judicial, acompañando la acreditación de intento de solución extrajudicial.
- Debe evitarse toda aceptación tácita, así como el cobro condicionado, y, especialmente, la suscripción de finiquito o renuncia genérica, salvo expresa reserva de derechos.
Como pauta esencial, la respuesta a la oferta incorrecta debe permitir:
- Dejar constancia fehaciente de la disconformidad y de las razones de fondo.
- Preparar la vía judicial en caso de necesidad, asegurando el derecho al devengo de intereses y a reclamar todos los conceptos de reparación íntegra (art. 33 y concordantes del RDLeg. 8/2004).
Le hemos pedido a Helena que nos genere una infografía que nos permite análisis rápido de los pasos de análisis de la oferta motivada.
Además, siempre se nos muestra un anexo que denomina “Documentos relevantes” y en el que aparecen, de existir y ser relevantes al caso, resúmenes y vínculo directo de acceso a todos los artículos legales, jurisprudencia, doctrina y formularios relacionados con la respuesta.
6. CASO PRÁCTICO
Utilizar un caso real y aportar la documentación pertinente permite obtener respuestas exhaustivas y precisas aplicables a la práctica forense. En el caso vamos a adjuntar la siguiente documentación relevante:
- Texto de la oferta motivada
Le hemos indicado a Helena que siguiendo las pautas anteriores realice un análisis de la suficiencia material y jurídica de la oferta motivada en accidente de circulación, en particular sobre su corrección material y formal conforme a la normativa y jurisprudencia actual, así como respecto a la estrategia de respuesta y los caminos de reclamación extrajudicial o judicial que caben ante posibles insuficiencias en la misma.
Al proporcionar esta información exacta la IA nos ha dado una respuesta pormenorizada, que permite detectar los puntos críticos de la reclamación, localizar argumentos jurídicos relevantes y construir una estrategia procesal más sólida, siempre bajo la supervisión y el criterio del abogado. Además, al final de la consulta presenta un recopilatorio de “Documentos relevantes” en los que se incluyen las fuentes que ha utilizado de legislación, doctrina, consultas, jurisprudencia y los formularios de los que se dispone para realizar la reclamación.
a) Análisis jurídico de la oferta motivada recibida
- Plazo de emisión: La oferta motivada se remite en fecha 28/09/2025 frente a una reclamación de 14/09/2025, cumpliendo el plazo de 3 meses impuesto por el art. 7.2 del TRLRCSCVM.
- Cuantificación y desglose: Se cuantifican 72 días de perjuicio personal básico, con indicación del valor/día conforme al baremo. Sin embargo, no constan más partidas indemnizatorias ni mención de otros posibles conceptos (secuelas, gastos acreditados, otros daños personales/morales o materiales), omitiendo un desglose detallado más allá del citado baremo diario y la suma final.
- Sustento documental: La oferta identifica sumariamente la documentación médica utilizada (“URG 19/09 ESGUINCE CERVICAL”, “REHB 43 SESIONES”, “CONSULTA 27/12 ALTA”), pero no acompaña o desglosa los informes médicos empleados para valorar el daño ni expone criterios periciales de manera exhaustiva, contraviniendo la exigencia legal de justificación clara y acceso al informe pericial definitivo.
- Omisión de derechos adicionales: No se informa de manera expresa al perjudicado de su derecho a solicitar una pericial complementaria o a reclamar una indemnización superior, omisión relevante en atención al art. 7.5 del TRLRCSCVM.
- Condicionamiento al cobro: El texto indica que el percibo de la oferta “no afecta al ejercicio de cualesquiera acciones”, cumpliendo formalmente con la exigencia legal del art. 7.3.d TRLRCSCVM, que prohíbe condicionamientos restrictivos.
- Individualización y actualización: El contenido es genérico, sin mención o previsión de actualización ante agravaciones, ni análisis personalizado del tiempo de curación o secuelas a la vista de la documentación médica aportada, más allá de una valoración sumaria del periodo de tratamiento.
b) Conformidad material con el ordenamiento y jurisprudencia
La oferta no individualiza ni razona debidamente las partidas, ni acompaña informe pericial completo, infringiéndose el deber de claridad y exhaustividad jurisprudencialmente exigido (STS 11 de mayo de 2026).
La ausencia de exposiciones y justificantes periciales limita la posibilidad de examen y consentimiento informado del perjudicado (art. 7.3.c TRLRCSCVM).
Falta la información sobre derechos complementarios (pericial neutra/IMLCF) prevista en el régimen ex art. 7.5 TRLRCSCVM, impidiendo al perjudicado ejercer de manera efectiva mecanismos relevantes para su protección.
La valoración únicamente de días básicos, sin tratamiento de secuelas ni otros conceptos, puede resultar insuficiente materialmente si el daño experimentado excede el temporal sufrido, conforme a la doctrina de reparación íntegra (art.33 TRLRCSCVM)
c) Consecuencias jurídicas de una oferta incompleta / insuficiente
La aseguradora no queda exonerada del pago de intereses moratorios del art. 20 LCS (STS 22 de julio de 2026), pues, conforme a la jurisprudencia, la oferta meramente formalista o insuficiente no produce efectos liberatorios sobre la mora.
Por lo que cabe reclamación, tanto de principal como de intereses y costas, al acreditarse insuficiencia o defectos materiales o de comunicación.
La aseguradora quedará vinculada procesalmente a los términos y cuantificación ofrecidos, no pudiendo modificar en perjuicio del perjudicado su estrategia procesal posterior (STS 11 de mayo de 2026).
d) Estrategia y respuesta en caso de disconformidad
La respuesta a la oferta debe ser fehaciente y motivada, comunicando la disconformidad y detallando, por escrito, los defectos detectados.
Debe aportarse, en su caso, nueva documentación médica, pericial o de gasto, y solicitar expresamente una pericial complementaria al Instituto de Medicina Legal y Ciencias Forenses (a costa de la aseguradora, art. 7.5 TRLRCSCVM).
En caso de persistir el desacuerdo, se podrá acudir a medios adecuados de solución de controversias (MASC, art. 14, TRLRCSCVM) o directamente ejercitar demanda judicial, acompañando la documentación extrajudicial relevantemente acreditada.
Debe evitarse la aceptación tácita, cobro condicionado o firma de finiquitos sin reserva explícita de derechos, a fin de proteger ulterior acción y devengo de intereses.
e) Conclusión
La oferta motivada analizada incumple requisitos esenciales de desagregación, individualización y justificación documental, especialmente por la omisión de informe pericial exhaustivo, falta de desglose de conceptos y ausencia de mención a derechos adicionales del perjudicado.
Este déficit impide que la oferta produzca plenos efectos liberatorios para la aseguradora, abriéndose la posibilidad de reclamar principal, intereses y costas según art. 20 LCS.
Se recomienda rechazar la oferta de forma fehaciente y motivada, solicitando la mejora y/o pericial neutra (IMLCF), reservando la vía judicial o extrajudicial (MASC) en caso de persistir la insuficiencia.
La estrategia debe garantizar máxima protección indemnizatoria y procesal, siguiendo los parámetros señalados tanto en la legislación específica como en la jurisprudencia más actual.
Helena se posiciona como una herramienta clave para afrontar estos escenarios con mayor seguridad, eficiencia y rigor técnico. Y si ya quieres exprimir al máximo las utilidades de Helena, puedes pedir que te redacte directamente un ejemplo de respuesta motivada o la demanda de reclamación, para que tras la indispensable revisión jurídica tengas las pautas para actuar adecuadamente ante la oferta realizada.